Planes Privados de Salud
Protección de salud sin esperar a la inscripción abierta
Asesor licenciado, en tu idioma
Planes privados de salud para familias latinas: desde seguro médico mayor hasta planes con beneficios limitados para el día a día, según tu presupuesto. La disponibilidad varía según el estado: en una cita sin costo, uno de nuestros consultores de beneficios del equipo de Carlos J. Torres revisa tu caso y te dice qué plan aplica para ti.
2013
protegiendo familias desde
60+
aseguradoras de vida y salud
BBB A+
acreditación BBB
¿Qué es un plan privado de salud?
Es un plan de salud que contratas con una aseguradora privada por medio de una agencia como la nuestra, en lugar de hacerlo en HealthCare.gov o en el mercado de tu estado. Los beneficios, la red de proveedores y el precio dependen del plan y del estado donde vives.
Muchas familias lo buscan cuando el plan del mercado les sube de precio, cuando ya no reciben ayuda económica para pagarlo o cuando quieren comparar antes de renovar. Cada caso es distinto, y por eso no publicamos aquí detalles de planes ni precios: lo que aplica para ti depende de tu estado, de tu edad y de quiénes se incluyan.
En Latin Prime Financial Group trabajamos con más de 60 aseguradoras de vida y salud. En tu cita, un consultor de beneficios del equipo de Carlos J. Torres revisa tu situación, te explica qué cubre, qué excluye y cuánto pagarías con el plan que aplica para ti, y te dice con honestidad si un plan del mercado ACA te conviene más.
Plan privado vs. plan del mercado ACA
No es mejor contra peor: son dos caminos distintos. En tu cita vemos cuál te conviene.
Si calificas para un plan ACA con buena ayuda económica, suele ser la opción más conveniente, y te lo decimos. Las reglas del mercado cambian cada año: verifícalas en HealthCare.gov.
Cómo empezar
Un proceso corto, en español y sin compromiso.
Agenda tu cita
Escoge el día y la hora que te queden mejor. Es sin costo.
Revisamos tu caso
Un consultor de beneficios del equipo de Carlos J. Torres revisa tu situación: tu plan actual, tu presupuesto, tus médicos y tus medicamentos.
Comparamos con honestidad
Si un plan ACA te conviene más, te lo decimos. La idea es que elijas bien.
Tú decides
Sin prisa. Si ninguna opción te conviene, también te lo decimos.
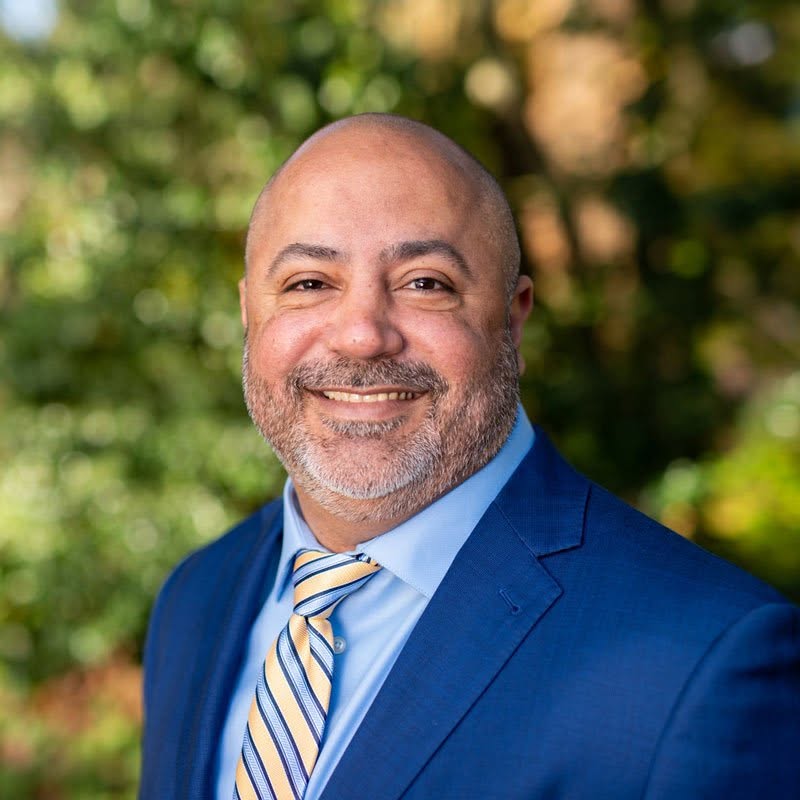
Carlos J. Torres
Agente licenciado · Fundador
Quien te atiende en la consulta. En español, sin intermediarios y sin guion de venta.
NPN 16975302
Tipos de planes privados que ofrecemos
El que te conviene depende de tu perfil: tu salud, tu presupuesto y tu estado. Estos son los tipos, en palabras sencillas:
Seguro médico mayor: cobertura amplia de consultas, hospital y medicinas, con deducible y un máximo de lo que pagas al año. Se ofrece según tu perfil.
Plan de consultas: médico, especialista, urgencias y laboratorio con copago fijo. No cubre hospital.
Plan con hospital y deducible: consultas con copago fijo; el hospital y la cirugía se pagan con deducible y tienen días contados al año.
Plan con hospital y copago fijo, sin deducible: pagas una cantidad fija por ingreso al hospital, con días contados al año. Algunos cubren maternidad después de 12 meses de espera.
Planes para presupuestos más altos: otras combinaciones de deducible, coaseguro y días de hospital, que revisamos contigo en la cita.
Los planes 2 al 5 tienen visitas, días de hospital o servicios limitados y algunas exclusiones; los planes de beneficios limitados no son seguro médico mayor tradicional. Antes de que decidas, te damos por escrito qué cubre y qué no cubre el plan que aplica para ti.
Lo que hacemos en tu cita
- Revisamos qué plan tienes hoy, cuánto pagas y qué te preocupa para el próximo año.
- Vemos qué planes privados hay disponibles en tu estado para tu caso.
- Te explicamos qué cubre, qué excluye y cuánto pagarías, en palabras claras y antes de que firmes nada.
- Revisamos si tus médicos y tus medicamentos entran en el plan.
- Si un plan del mercado ACA te conviene más, te lo decimos y te ayudamos a inscribirte.
- Te atendemos en español, por teléfono o por video, sin presión para decidir.
Preguntas que debes hacer antes de elegir cualquier plan
- ¿Qué cubre y qué excluye? Pide siempre el resumen de beneficios del plan.
- ¿Cuánto es el deducible y cuánto es lo máximo que pagaría de mi bolsillo en un año?
- ¿Mis médicos, clínicas y hospitales están en la red del plan?
- ¿Cómo se cubren mis medicamentos?
- ¿Desde qué fecha empieza la cobertura y qué pasa con una condición que ya tengo?
- ¿Cuánto pagaría si uso el plan: consultas, urgencias, análisis u hospitalización?
Mitos que confunden a muchas familias
Aclaremos lo que más se malentiende sobre el seguro médico.
Si ya no califico al subsidio del ACA, no tengo opciones.
Hay planes privados de dos tipos: seguro médico mayor y planes con beneficios limitados para el día a día. La disponibilidad varía según el estado; en tu cita vemos cuál aplica para ti.
Todos los planes cubren lo mismo.
No. Los beneficios, la red y lo que pagas al usar el plan cambian de un plan a otro. Por eso hay que revisar el resumen de beneficios.
El plan más barato es el que más me conviene.
No siempre. Una prima baja puede venir con un deducible alto. Lo que importa es cuánto pagarías en total según cómo usas el plan.
Errores comunes al elegir un plan de salud
- Elegir solo por la prima mensual, sin mirar el deducible ni lo que pagarías al usar el plan.
- No revisar si tus médicos y tu hospital están en la red.
- No preguntar cómo se cubren tus medicamentos.
- Dejar pasar las fechas de inscripción y quedarte meses sin poder cambiar.
- Firmar sin leer las exclusiones del plan.
- No comparar con un plan ACA cuando calificas a buena ayuda económica.
¿Te conviene revisar tu caso?
Agenda tu cita si...
- Tu plan actual sube de precio para 2027.
- Ya no recibes ayuda para pagar tu plan.
- Hoy no tienes seguro médico.
- Quieres comparar antes de renovar.
Quizás te conviene otra opción si...
- Calificas para un plan del mercado ACA con buena ayuda económica: te lo decimos en tu cita.
- Tienes Medicare: te orientamos a Medicare.gov o al 1-800-MEDICARE para ver tus opciones.
- Tu empleador te ofrece seguro médico: conviene compararlo primero.
- Calificas para Medicaid o CHIP en tu estado: te orientamos sobre cómo solicitarlo.
- Estás embarazada: por lo general, un plan de beneficios limitado no cubre un embarazo que ya existe; vemos seguro médico mayor, el Mercado o Medicaid.
- Tienes una condición seria, como cáncer, diálisis o una cirugía programada: te conviene seguro médico mayor o un plan del Mercado.
- Vives en California, Massachusetts, Nueva Jersey, Rhode Island o Washington D.C.: por lo general, un plan de beneficios limitado no te evita la multa estatal; te confirmamos por escrito si el plan cuenta.
Consulta gratis
Habla con un asesor, sin costo y en tu idioma
Déjanos tus datos y un asesor licenciado te contacta para revisar tus opciones. Sin compromiso.
- Consulta 100% gratis y sin compromiso
- Te atendemos en español o inglés
- Te respondemos en menos de 24 horas
Cuéntanos tu caso
Completa el formulario y te contactamos para tu consulta gratuita.
Preguntas frecuentes
¿Los planes privados de salud son seguro médico mayor?
Depende del plan. Ofrecemos de los dos tipos: seguros médicos mayores y planes con beneficios limitados para el día a día, que cuestan menos pero tienen visitas y días de hospital contados y algunas exclusiones. No son lo mismo: en tu cita te decimos qué tipo es cada plan, qué cubre y qué no, por escrito, y cuál encaja con tu presupuesto.
¿Están disponibles en mi estado?
La disponibilidad varía según el estado. Agenda tu cita y lo confirmamos para tu caso.
¿Los planes privados cubren hospital?
El seguro médico mayor, sí. En los planes de beneficios limitados depende: unos no cubren hospital y otros lo cubren con días contados al año. Te lo decimos por escrito antes de que decidas.
¿Cubren embarazo?
Por lo general, los planes de beneficios limitados no cubren un embarazo que ya existe; algunos cubren maternidad solo después de 12 meses de espera. Si estás embarazada, vemos contigo seguro médico mayor, el Mercado o Medicaid.
¿Cubren condiciones que ya tengo?
Depende del plan y de tus respuestas a las preguntas de salud. Te lo confirmamos por escrito en la cita.
¿Un plan privado me evita la multa por no tener seguro?
Solo si cuenta como cobertura esencial mínima. En California, Massachusetts, Nueva Jersey, Rhode Island y Washington D.C., por lo general un plan de beneficios limitado no evita la multa estatal; antes de que compres, te confirmamos por escrito si el plan cuenta. Tenemos una guía sobre la multa en la sección de guías.
¿Cuánto cuesta un plan privado de salud?
Depende del plan, de tu edad, de tu estado y de quiénes se incluyan. Te damos la cotización en tu cita, sin compromiso.
¿Cuál es la diferencia con un plan del mercado ACA?
El plan del mercado ACA se contrata en HealthCare.gov o en el mercado de tu estado y puede tener ayuda económica según tus ingresos. El plan privado se contrata con una aseguradora privada por medio de una agencia. En tu cita vemos cuál te conviene.
¿Qué debo llevar a la cita?
Si tienes un plan, su tarjeta o su resumen de beneficios; la lista de tus médicos y medicamentos; y una idea de cuánto puedes pagar al mes.
¿Quién me atiende?
Uno de nuestros consultores de beneficios del equipo de Carlos J. Torres, en español.
Contenido informativo; no es asesoría legal ni de impuestos. Los planes, beneficios, redes y precios varían según el estado y la aseguradora y están sujetos a su suscripción y aprobación. Las reglas del mercado ACA cambian cada año: verifícalas en HealthCare.gov. Latin Prime Financial Group es una agencia independiente de seguros, no afiliada al gobierno.
Guías que te pueden servir
Información verificada con fuentes oficiales.
Agenda tu cita
Sin costo y sin compromiso: revisamos tu caso y te decimos qué plan aplica para ti.
¿Prefieres escribir? Haz tu consulta por WhatsApp (689) 800-8978. Si después quieres la cita, la coordinamos contigo por Zoom.